

13º salário: novas regras do Imposto de Renda trazem mudanças para empresas e trabalhadores
Por Maximino Brügger Perez
03.11.2026 às 19h14m
O pagamento da segunda parcela vence antes do habitual e, pela primeira vez, a nova redução do IR alcança a gratificação natalina. Entenda prazos, descontos e obrigações
O 13º salário de 2026 chega com duas novidades relevantes. A primeira é de calendário: o horárioprazo legal da segunda parcela, 20 de dezembro, cai em um domingo. A segunda é tributária: a Lei nº 15.270/2025, em vigor desde 1º de janeiro, criou uma redução que zera o Imposto de Renda sobre rendimentos mensais de até R$ 5 mil e diminui gradualmente o imposto até R$ 7.350, regra que também se aplica ao 13º.
Para o trabalhador, isso pode significar um valor líquido diferente do recebido em anos anteriores. Para o empresário, exige atenção redobrada a prazos de pagamento, recolhimentos e obrigações acessórias em um mês já carregado.
O que diz a lei
O 13º salário, ou gratificação natalina, foi instituído pela Lei nº 4.090/1962 e tem suas regras de pagamento definidas pela Lei nº 4.749/1965. Têm direito os empregados urbanos e rurais com carteira assinada, inclusive domésticos, e os trabalhadores avulsos. Aposentados e pensionistas do INSS recebem o abono anual, equivalente ao 13º, em calendário próprio.
O valor corresponde a 1/12 da remuneração de dezembro por mês trabalhado no ano. A fração igual ou superior a 15 dias de trabalho conta como mês inteiro. Quem trabalhou o ano todo recebe o equivalente a um salário; quem foi admitido ao longo do ano recebe o proporcional.
O calendário de 2026
A lei divide o pagamento em duas parcelas:
- 1ª parcela: paga entre fevereiro e novembro, com prazo final em 30 de novembro de 2026 (segunda-feira). Corresponde à metade da remuneração do mês anterior, sem descontos. O empregado que pediu, em janeiro, para receber o adiantamento junto com as férias já recebeu essa parte.
- 2ª parcela: o prazo legal é 20 de dezembro. Como a data cai em um domingo, recomenda-se antecipar o pagamento para o último dia útil anterior, sexta-feira, 18 de dezembro de 2026.
A empresa também pode quitar o 13º em parcela única, desde que o faça até 30 de novembro. Pagar tudo em dezembro, em uma só vez, descumpre o prazo da primeira parcela.
Por que a segunda parcela costuma ser menor
A primeira parcela é paga sem descontos. Na segunda, incidem a contribuição ao INSS e, quando for o caso, o Imposto de Renda — ambos calculados sobre o valor total do 13º e abatidos de uma só vez. Por isso, o trabalhador deve conferir o demonstrativo: valor bruto, adiantamento já recebido e cada desconto.
A novidade do Imposto de Renda
O 13º tem tributação exclusiva na fonte. Isso quer dizer que o imposto é calculado separadamente, sem somar o salário de dezembro, e o valor não entra no cálculo de ajuste da declaração anual — apenas é informado nela.
Com a Lei nº 15.270/2025, a Receita Federal passou a aplicar um redutor que zera o imposto para rendimentos de até R$ 5 mil e reduz gradualmente a cobrança na faixa entre R$ 5 mil e R$ 7.350. Como a regra vale para o 13º, este é o primeiro ano em que a gratificação natalina é paga sob a nova sistemática.
Atenção: essa regra vale para o 13º de forma isolada. No salário mensal, quem tem mais de uma fonte de renda pode ter imposto a pagar na declaração anual, mesmo que cada fonte, sozinha, fique abaixo do limite.
O que a empresa precisa cumprir
Para o empregador, dezembro concentra uma sequência de obrigações ligadas ao 13º:
- eSocial: a folha do 13º (folha anual) deve ser informada separadamente da folha mensal de dezembro, com o valor total e o desconto do adiantamento.
- DCTFWeb Anual e INSS: transmissão da declaração e recolhimento das contribuições previdenciárias sobre o 13º até 20 de dezembro — em 2026, até o dia útil anterior, 18 de dezembro.
- IRRF: o imposto retido sobre o 13º pago em dezembro é informado na DCTFWeb mensal de dezembro e vence em 20 de janeiro do ano seguinte.
- FGTS Digital: o FGTS da 1ª parcela é recolhido na competência do pagamento. Se paga em novembro, vence em 18 de dezembro de 2026, antecipado porque o dia 20 cai em um domingo. O da 2ª parcela vence em 20 de janeiro de 2027. Em rescisões ocorridas em dezembro, o FGTS sobre o 13º acompanha o prazo das verbas rescisórias (até 10 dias após o término do contrato), conforme a Nota Orientativa FGTS Digital nº 11/2025.
O descumprimento de prazos pode gerar multa trabalhista por empregado, em dobro na reincidência (Lei nº 7.855/1989, art. 3º), além de juros e encargos sobre os recolhimentos em atraso.
Planejamento: o 13º não deve ser surpresa no caixa
O 13º e seus encargos são despesas previsíveis. Uma prática de gestão financeira é provisionar, todo mês, a parcela correspondente e guardar esse valor fora do caixa operacional. Assim, novembro e dezembro deixam de ser meses de aperto e a empresa evita recorrer a crédito para cumprir uma obrigação conhecida desde janeiro.
Dica prática: como montar a provisão mensal em quatro passos.
- Calcule o valor do mês: 1/12 da folha de salários, mais o FGTS (8%) e, quando aplicável, a contribuição previdenciária patronal. Nas empresas do Simples Nacional, a contribuição patronal já está incluída no DAS, exceto no Anexo IV; no Lucro Presumido e no Lucro Real, ela é recolhida à parte. Para aprendizes, o FGTS é de 2%. No emprego doméstico, são 8% mais 3,2% de indenização compensatória.
- Separe o dinheiro: transfira o valor para uma aplicação exclusiva para esse fim, no mesmo dia em que paga a folha mensal.
- Escolha uma aplicação com liquidez diária: o recurso precisa estar disponível a qualquer momento — inclusive em caso de rescisão ao longo do ano, quando o 13º proporcional deve ser pago. São exemplos as aplicações de renda fixa com resgate diário, como CDBs com liquidez diária, fundos de renda fixa referenciados DI e títulos públicos pós-fixados.
-
Antes de aplicar, verifique o prazo de resgate, os custos e a tributação. Dos exemplos citados, apenas o CDB conta com a garantia do Fundo Garantidor de Créditos (FGC), de até R$ 250 mil por CPF/CNPJ por instituição.
- Acompanhe e ajuste: revise a provisão sempre que houver admissão, desligamento ou reajuste salarial, e confira o saldo em outubro, antes do pagamento da 1ª parcela.
Exemplo: uma empresa com folha mensal de R$ 30.000 separa, a cada mês, R$ 2.500 (1/12 da folha) mais R$ 200 de FGTS, além da contribuição patronal, quando devida. Ao final de novembro, o valor acumulado — somado aos rendimentos da aplicação — cobre o 13º e seus encargos sem pressionar o fluxo de caixa. O mesmo método pode ser usado para provisionar as férias e o terço constitucional.
A escolha da aplicação depende do perfil e da realidade de cada empresa; o rendimento varia conforme o produto e as condições de mercado.
Empregadores domésticos também precisam se programar: o 13º é declarado no eSocial Doméstico e gera guias específicas no fim do ano.
E para o trabalhador?
Antes de decidir como usar o 13º, vale conferir o valor líquido e mapear os compromissos do início do ano. Entre as destinações mais comuns estão a quitação de dívidas com juros altos, a formação de reserva de emergência, o pagamento antecipado de despesas como IPVA, IPTU e material escolar, e aplicações financeiras. A escolha depende da situação de cada pessoa.
Em resumo
- 30/11/2026: prazo final da 1ª parcela.
- 18/12/2026: referência para a 2ª parcela, INSS e DCTFWeb Anual. É também o vencimento do FGTS da 1ª parcela paga em novembro, antecipado porque o dia 20 cai num domingo.
- 20/01/2027: vencimento do IRRF e do FGTS sobre a 2ª parcela.
- Imposto de Renda: redução que zera o imposto sobre rendimentos de até R$ 5 mil e diminui o valor devido até R$ 7.350, aplicável ao 13º.
Gestão estruturada desde o início do ano permite atravessar o fim do exercício com segurança e previsibilidade.
* Por Dargelina Seabra, empresária contábil, fundadora e CEO da Dargelina Seabra Gestão Contábil, especializada em Planejamento Tributário e Patrimonial. É perita contábil judicial, apaixonada por blindar seu patrimônio.
WhatsApp: (21) 9774-95566
Instagram: @dargelina_seabra
Siga: @revistaelasefatos
13º salário 2026
abono anual do INSS
aposentados e pensionistas
calendário de pagamentos
contabilidade
departamento pessoal
direitos trabalhistas
empregados CLT
empresarios
folha de pagamento
gestão de empresas
gratificação natalina
Imposto de Renda 2026
isenção do Imposto de Renda
legislação trabalhista
legislação tributária
Lei 15.270/2025
obrigações trabalhistas
planejamento financeiro
primeira parcela do 13º
redução do Imposto de Renda
relações trabalhistas
remuneração dos trabalhadores
segunda parcela do 13º
tributação do 13º salário.
Saúde & Bem-estar
A mulher que cuida de todos também precisa aprender a reconhecer seus limites
Psicanalista Regina Braghittoni explica como a obrigação de ser forte pode esconder sobrecarga emocional e dificultar o reconhecimento dos próprios limites Organizar a casa, acompanhar os filhos, apoiar familiares, resolver problemas no trabalho e permanecer disponível para ouvir quem precisa. Quando todas essas responsabilidades se concentram na mesma pessoa, a imagem da mulher forte […]
Eventos
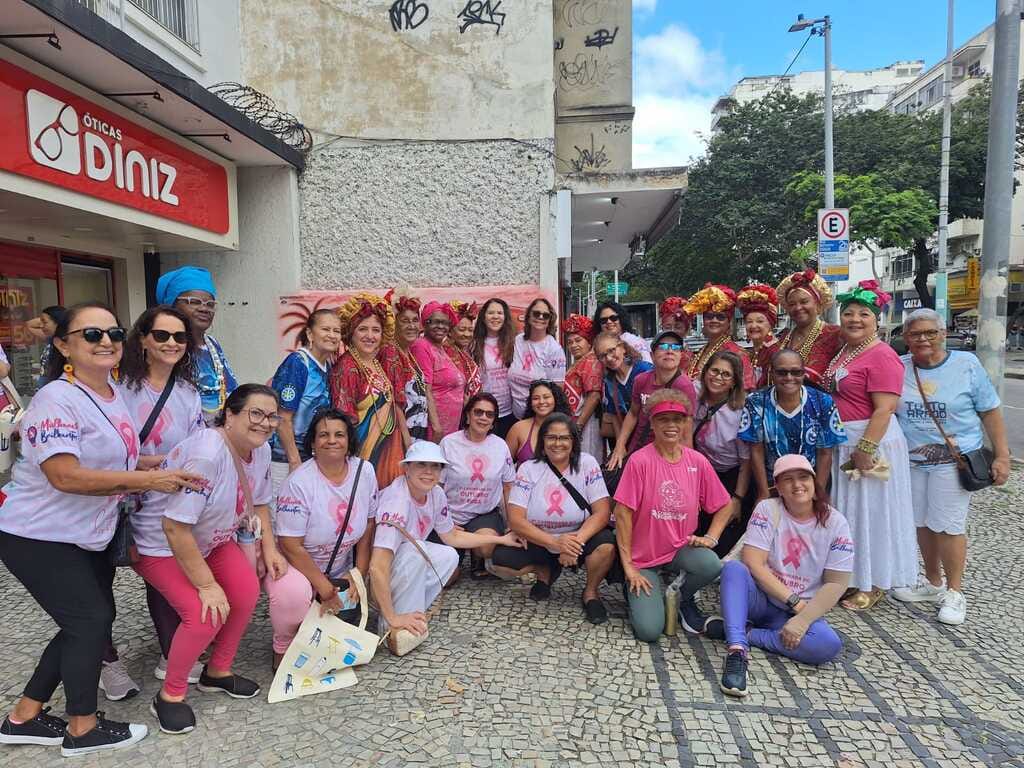
6ª Caminhada do Outubro Rosa celebra união e conscientização em Vila Isabel
O último dia 31 de outubro foi marcado por momentos especiais que certamente permanecerão na memória e no coração de quem participou da 6ª Caminhada do Outubro Rosa, em Vila Isabel, no Rio de Janeiro Depois de uma sequência de dias chuvosos, o sol resolveu aparecer justamente para a realização do evento. Foi como […]